Jak zastrzec numer PESEL i po co to robić? Instrukcja krok po kroku
Numer PESEL zastrzeżesz najszybciej w aplikacji mObywatel lub na portalu Gov.pl po zalogowaniu Profilem Zaufanym, a bez dostępu do internetu w dowolnym urzędzie gminy. Cała operacja jest bezpłatna, trwa około minuty i działa od razu. Poniżej znajdziesz trzy ścieżki zastrzeżenia, procedurę cofnięcia zastrzeżenia numeru PESEL oraz odpowiedź na pytanie, które najbardziej interesuje łowców premii bankowych: co ta blokada zmienia w codziennym korzystaniu z konta i w zakładaniu nowych rachunków.
W skrócie
- Zastrzeżenie PESEL blokuje zawieranie umów na Twoje dane. Zastrzeżony numer PESEL uniemożliwia oszustowi wzięcie kredytu, pożyczki, sprzętu na raty, wyrobienie duplikatu karty SIM i sprzedaż Twojej nieruchomości u notariusza.
- Od 1 czerwca 2024 r. weryfikacja jest obowiązkowa. Banki, SKOK-i, firmy pożyczkowe, notariusze i operatorzy telekomunikacyjni mają ustawowy obowiązek weryfikować status w Rejestrze Zastrzeżeń PESEL. Jeśli mimo zastrzeżenia udzielą kredytu, nie mogą dochodzić od Ciebie spłaty.
- Usługa jest bezpłatna i odwracalna. Zastrzeżenie i cofnięcie zastrzeżenia nic nie kosztują ani w aplikacji, ani w urzędzie gminy. Ponowne zastrzeżenie możliwe jest po 30 minutach od cofnięcia.
- Codzienna bankowość działa bez zmian. Logowanie do aplikacji, przelewy, BLIK, płatności kartą i wypłaty z bankomatu działają normalnie. Cofnięcie zastrzeżenia potrzebne jest dopiero przy zawarciu nowej umowy (konto, kredyt, karta kredytowa) i przy wypłacie w placówce banku powyżej 14 418 zł.
Spis treści
- Po co zastrzegać numer PESEL i przed czym to chroni?
- Gdzie i jak zastrzec numer PESEL krok po kroku?
- Jak zastrzec PESEL w aplikacji mObywatel?
- Jak zastrzec PESEL przez Profil Zaufany na Gov.pl?
- Jak zastrzec PESEL bez Profilu Zaufanego (w urzędzie)?
- Jakie są konsekwencje i minusy zablokowania numeru PESEL?
- Czy po zastrzeżeniu PESEL można korzystać z bankowości elektronicznej i karty?
- Czy warto zastrzec numer PESEL?
Po co zastrzegać numer PESEL i przed czym to chroni?
Zastrzeżenie numeru PESEL chroni przed zaciągnięciem na Twoje dane niechcianych pożyczek i kredytów, wyłudzeniem duplikatu karty SIM oraz sprzedażą nieruchomości przez osoby trzecie. Rejestr Zastrzeżeń PESEL prowadzi Ministerstwo Cyfryzacji, a podstawą działania usługi jest ustawa o zmianie niektórych ustaw w celu ograniczania niektórych skutków kradzieży tożsamości.
Najważniejszy jest mechanizm prawny, który uruchomił się 1 czerwca 2024 r. Od tego dnia instytucje finansowe i inne podmioty mają obowiązek weryfikować status numeru w rejestrze przed zawarciem umowy. Jeżeli bank lub firma pożyczkowa udzieli kredytu mimo tego, że Twój numer PESEL jest zastrzeżony, nie może dochodzić od Ciebie spłaty tego zadłużenia ani sprzedać długu firmie windykacyjnej. Ciężar błędu spada na instytucję, nie na Ciebie. To zupełnie inna sytuacja niż przed czerwcem 2024 r., gdy udowodnienie kradzieży tożsamości było wyłącznie Twoim problemem i ciągnęło się latami.
Cztery ryzyka, które realnie niweluje zastrzeżenie:
- Kredyt gotówkowy lub pożyczka online na Twoje dane. Wnioskodawca podszywający się pod Ciebie natrafi na blokadę w systemie już na etapie weryfikacji, także w procesach w pełni automatycznych.
- Sprzęt na raty. Sprzedawca kredytu ratalnego również ma obowiązek sprawdzić rejestr przed zawarciem umowy.
- Duplikat karty SIM (SIM swapping). To najgroźniejszy scenariusz, bo przejęcie numeru telefonu daje dostęp do kodów autoryzacyjnych w bankowości elektronicznej.
- Czynność notarialna dotycząca nieruchomości. Notariusz przed sporządzeniem aktu sprawdza status w rejestrze, co blokuje sprzedaż mieszkania na podstawie skradzionej tożsamości.
Weryfikacja obejmuje też zmianę umowy kredytu, jeżeli zwiększa się Twoje zadłużenie, oraz wypłatę gotówki w placówce banku powyżej ustawowego progu. Rejestr obejmuje wyłącznie osoby pełnoletnie, w tym cudzoziemców, którym nadano polski numer PESEL.
💡Porada eksperta zgarnijpremie.pl
Zastrzeżenie PESEL nie jest tarczą na wszystko. Chroni przed formalnym zaciągnięciem długu, ale nie zatrzyma oszustwa „na wnuczka”, fałszywego doradcy z rzekomego działu bezpieczeństwa banku ani żadnej sytuacji, w której to Ty dobrowolnie wykonujesz przelew na konto oszusta. Przed inwestycyjnymi wydmuszkami też nie ochroni, dlatego każdą nieznaną firmę sprawdzaj na liście ostrzeżeń publicznych KNF. Zastrzeżenie nie ma również żadnego wpływu na gwarancje Bankowego Funduszu Gwarancyjnego dla Twoich depozytów.
Gdzie i jak zastrzec numer PESEL krok po kroku?
Numer PESEL możesz zastrzec najszybciej przez internet w aplikacji mObywatel lub na portalu Gov.pl, a jeśli nie korzystasz z rozwiązań cyfrowych, osobiście w dowolnym urzędzie gminy lub miasta. Wszystkie trzy ścieżki prowadzą do tego samego państwowego Rejestru Zastrzeżeń PESEL, a status zmienia się w czasie rzeczywistym, niezależnie od pory dnia i dnia tygodnia.
Warto od razu rozwiać jedno nieporozumienie. Zastrzeżenie karty płatniczej czy dokumentu w systemie zastrzegania kart bankowych to zupełnie inna usługa, która działa wyłącznie w obrębie systemów bankowych. To samo dotyczy wewnętrznych blokad oferowanych przez pojedyncze banki. Żadne z tych rozwiązań nie zastępuje wpisu w rejestrze państwowym i nie wywołuje skutków prawnych opisanych w ustawie. Jeśli szukasz odpowiedzi na pytanie, jak zastrzec PESEL w banku, to najkrótsza brzmi: w banku zastrzeżesz kartę i dokument, a numer PESEL zastrzegasz u ministra cyfryzacji.
Sprawdź też: Zguba lub kradzież dowodu a bezpieczeństwo konta – o czym pamiętać?
Jak zastrzec PESEL w aplikacji mObywatel?
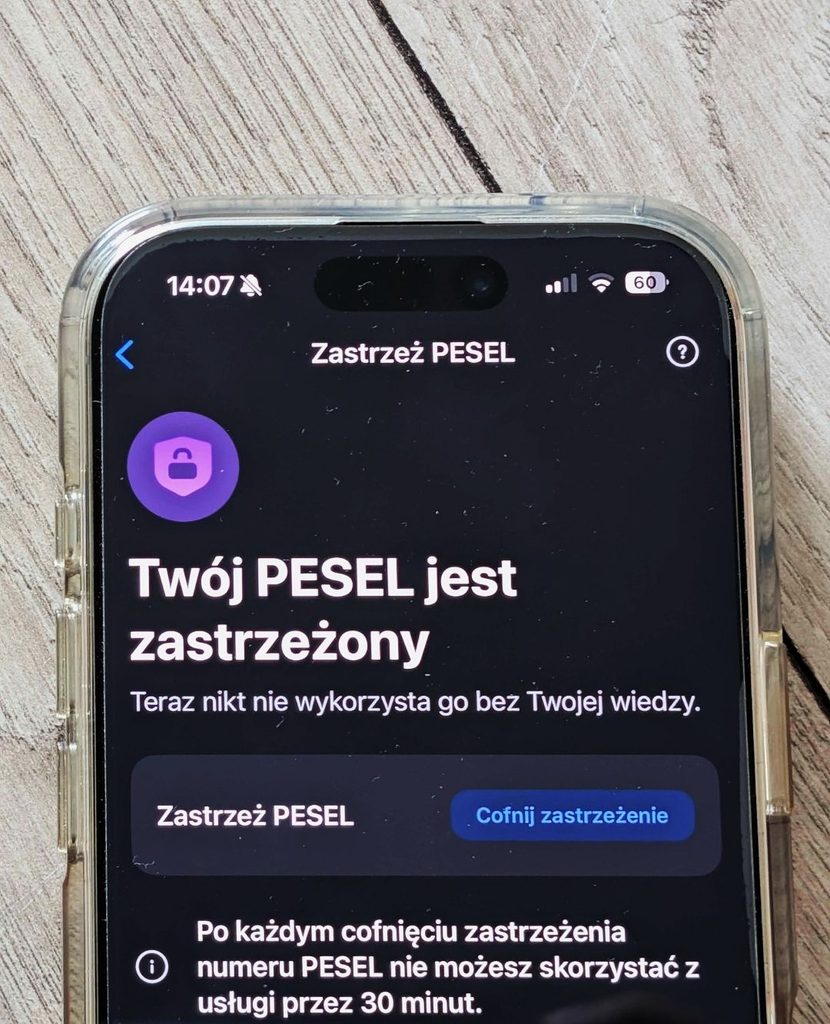
Zastrzeżenie PESEL w aplikacji mObywatel zajmuje poniżej 60 sekund i działa od razu po zatwierdzeniu. To najwygodniejsza metoda, bo tę samą aplikację wykorzystasz później do błyskawicznego cofnięcia zastrzeżenia przed wizytą w banku.
- Zaloguj się do aplikacji mObywatel 2.0 kodem PIN lub biometrią.
- Przejdź do sekcji „Usługi”.
- Wybierz usługę „Zastrzeż PESEL”.
- Przesuń suwak na pozycję „Zastrzeżony” i potwierdź operację.
W tym samym miejscu w każdej chwili sprawdzisz aktualny status oraz pełną historię zmian, czyli daty i godziny każdego zastrzeżenia i cofnięcia. To przydatne, jeśli kiedykolwiek będziesz musiał wykazać, że w dniu podpisania rzekomej umowy Twój numer PESEL był zastrzeżony.
Jak zastrzec PESEL przez Profil Zaufany na Gov.pl?
Zastrzeżenie przez stronę Gov.pl wymaga jedynie zalogowania się Profilem Zaufanym, bankowością elektroniczną, e-Dowodem lub podpisem kwalifikowanym. Nie musisz instalować żadnej aplikacji, wystarczy przeglądarka.
- Wejdź na portal Gov.pl i zaloguj się wybraną metodą.
- Przejdź do sekcji usług dla obywatela i wybierz „Zastrzeż numer PESEL”.
- Otworzy się zakładka „Twoje dane – Rejestr Zastrzeżeń PESEL”, w której zobaczysz bieżący status.
- Kliknij przycisk „Zastrzeż PESEL” i potwierdź.
Ta sama ścieżka służy do sprawdzenia statusu. Jeśli Twój numer PESEL jest zastrzeżony, system wyświetli tę informację razem z datą dokonania wpisu.
Jak zastrzec PESEL bez Profilu Zaufanego (w urzędzie)?
Jeśli nie korzystasz z bankowości internetowej ani mObywatela, możesz zastrzec swój numer PESEL osobiście w dowolnym urzędzie gminy lub miasta, niezależnie od miejsca zameldowania. Wizyta jest bezpłatna i nie wymaga wcześniejszego umawiania się, choć w większych miastach warto zarezerwować termin.
Przebieg wizyty wygląda tak: wypełnij wniosek papierowy albo poproś urzędnika o wydrukowanie go z systemu, okaż dokument potwierdzający tożsamość (dowód osobisty lub paszport), a następnie podpisz wniosek. Urzędnik weryfikuje tożsamość i wprowadza zmianę statusu do systemu od razu, w trakcie wizyty. Samo wpisanie do rejestru trwa kilka minut, więc czas oczekiwania w kolejce jest w praktyce dłuższy niż sama procedura. Na koniec możesz poprosić o potwierdzenie dokonania zastrzeżenia na piśmie.
W urzędzie w Twoim imieniu może działać także pełnomocnik, ale wyłącznie na podstawie pełnomocnictwa szczególnego do tej konkretnej czynności. Zwykłe upoważnienie ogólne nie wystarczy.
Nie przegap: ZUS i banki apelują do Polaków: Zastrzeż PESEL po wycieku danych
Ile kosztuje zastrzeżenie nr PESEL i ile trwa cała procedura?
Zastrzeżenie oraz cofnięcie zastrzeżenia numeru PESEL jest całkowicie bezpłatne we wszystkich kanałach i następuje natychmiast po zatwierdzeniu wniosku. Nie ma opłaty skarbowej, prowizji ani limitu liczby operacji, choć po cofnięciu zastrzeżenia na ponowne zablokowanie numeru musisz odczekać 30 minut.
| Kanał | Koszt | Czas realizacji | Czego potrzebujesz |
|---|---|---|---|
| Aplikacja mObywatel 2.0 | 0 zł | Natychmiast, ok. 60 sekund | Telefon z aplikacją i PIN |
| Portal Gov.pl | 0 zł | Natychmiast | Profil Zaufany, e-Dowód, bankowość elektroniczna lub podpis kwalifikowany |
| Urząd gminy lub miasta | 0 zł | Kilka minut podczas wizyty | Dowód osobisty lub paszport |
| Ponowne zastrzeżenie po cofnięciu | 0 zł | Dostępne po 30 minutach | Ten sam kanał co wcześniej |
Zmiana statusu jest widoczna dla instytucji od razu, ponieważ banki i notariusze łączą się z rejestrem w czasie rzeczywistym. Możesz więc cofnąć zastrzeżenie stojąc w kolejce do okienka bankowego i podpisać umowę pięć minut później.
Jakie są konsekwencje i minusy zablokowania numeru PESEL?
Głównym minusem zastrzeżenia PESEL jest konieczność jego chwilowego odblokowania przy zawieraniu nowych umów: wniosku kredytowego, zakupach na raty, otwieraniu nowego konta bankowego czy czynnościach u notariusza. Blokada nie rozróżnia bowiem oszusta od Ciebie, więc dopóki jest aktywna, żadna z tych czynności nie dojdzie do skutku.
Sytuacje, w których zastrzeżony numer PESEL oznacza odmowę:
- Wniosek o kredyt gotówkowy, pożyczkę, kartę kredytową lub limit odnawialny w koncie. Kredytodawca ma obowiązek weryfikować rejestr przed udzieleniem kredytu i przy aktywnym zastrzeżeniu musi odmówić.
- Zmiana umowy kredytu, jeśli w jej wyniku Twoje zadłużenie rośnie.
- Zakupy na raty w sklepie stacjonarnym i internetowym oraz leasing.
- Otwarcie nowego konta osobistego lub oszczędnościowego. Przy koncie wspólnym wystarczy, że zastrzeżenie ma jeden ze współposiadaczy, i umowa nie zostanie zawarta.
- Wymiana lub duplikat karty SIM u operatora telekomunikacyjnego.
- Czynność notarialna dotycząca przeniesienia własności nieruchomości.
Osobno trzeba omówić wypłaty gotówki, bo to źródło największej liczby nieporozumień. Wypłata w placówce banku kwoty przekraczającej trzykrotność minimalnego wynagrodzenia wymaga cofnięcia zastrzeżenia. W 2026 roku minimalne wynagrodzenie wynosi 4 806 zł, więc próg to 14 418 zł, przy czym liczy się suma wypłat ze wszystkich Twoich kont w danym banku w ciągu jednego dnia. Jeżeli złożysz dyspozycję na większą kwotę przy aktywnym zastrzeżeniu, bank wstrzyma wypłatę na 12 godzin, a cofnięcie zastrzeżenia już po złożeniu dyspozycji tego czasu nie skróci. Wniosek praktyczny jest prosty: jeśli wybierasz się po większą kwotę do kasy, cofnij zastrzeżenie przed wizytą, a nie w jej trakcie. Ograniczenie dotyczy wyłącznie wypłat realizowanych przez pracownika banku i nie obejmuje bankomatów, także tych stojących w placówce.
Czy po zastrzeżeniu PESEL można korzystać z bankowości elektronicznej i karty?
Tak, zastrzeżenie numeru PESEL w żaden sposób nie ogranicza codziennego korzystania z aplikacji bankowej, płatności kartą, przelewów ani wypłat z bankomatów. Banki nie sprawdzają rejestru przy logowaniu ani przy zwykłych transakcjach, bo obowiązek weryfikacji dotyczy zawierania nowych umów i czynności podwyższonego ryzyka.
Bez żadnych zmian działają:
- logowanie do bankowości elektronicznej i aplikacji mobilnej,
- przelewy internetowe, przelewy natychmiastowe i płatności BLIK,
- płatności kartą debetową w sklepach i w internecie,
- wypłaty z bankomatów w ramach zwykłych limitów dziennych,
- wpływy wynagrodzenia, emerytury i świadczeń na konto,
- obsługa dotychczasowych kredytów i ich spłata.
Zastrzeżenie nie blokuje też spraw poza bankiem: nadal odbierzesz receptę, skorzystasz z opieki zdrowotnej, złożysz zeznanie podatkowe, załatwisz sprawę w urzędzie i zagłosujesz w wyborach. Linia podziału jest jedna: obsługa tego, co już masz, działa normalnie, a każda nowa umowa wymaga chwilowego odblokowania.
To może się zainteresować: Zastrzeżenie karty, a blokada karty – czym się różnią i co powodują?
Jak cofnąć zastrzeżenie PESEL na czas składania wniosku o konto z premią?
Aby złożyć wniosek o nowe konto promocyjne, musisz tymczasowo cofnąć zastrzeżenie numeru PESEL w aplikacji mObywatel lub na Gov.pl, a po zakończeniu weryfikacji przez bank włączyć je ponownie. Bez tego wniosek zostanie odrzucony na etapie weryfikacji tożsamości, nawet jeśli wszystkie pozostałe dane będą poprawne, a przy rejestracji zdalnej proces zatrzyma się bez czytelnego komunikatu.
Najwygodniejsze rozwiązanie to cofnięcie zastrzeżenia z automatycznym powrotem. W aplikacji mObywatel i na portalu Gov.pl wybierasz opcję „Cofnij i ustaw ponowne zastrzeżenie”, a następnie wskazujesz konkretną datę i godzinę, o której numer PESEL sam wróci do statusu zastrzeżonego. Nie musisz o niczym pamiętać, a okno podatności trwa tyle, ile realnie potrzebujesz.
Praktyczna ścieżka przy polowaniu na premię:
- Zaplanuj termin. Sprawdź, czy masz komplet danych i czy promocja bankowa nie kończy się tego samego dnia.
- Cofnij zastrzeżenie i ustaw automatyczny powrót na przykład na następny dzień rano.
- Złóż wniosek o konto z premią i przejdź pełną weryfikację tożsamości: wideoweryfikacja, przelew weryfikacyjny albo kurier z umową.
- Poczekaj na potwierdzenie otwarcia rachunku. To ważne, bo przy weryfikacji kurierem lub przelewem umowa domyka się z opóźnieniem, więc nie ustawiaj powrotu zastrzeżenia na najbliższą godzinę.
- Sprawdź status. Po ustawionym terminie zajrzyj do aplikacji i upewnij się, że numer PESEL jest zastrzeżony ponownie.
Jeśli w ramach jednej promocji zakładasz konto osobiste i konto oszczędnościowe, załatw obie umowy w tym samym oknie czasowym. Każde ponowne zastrzeżenie po cofnięciu wymaga odczekania 30 minut, więc przeskakiwanie między statusami w trakcie wypełniania wniosków tylko wydłuża całą operację.
Czy warto zastrzec numer PESEL?
Zastrzeżenie numeru PESEL to bezpłatne, natychmiastowe i odwracalne działanie, które eliminuje ryzyko zaciągnięcia kredytu na Twoje dane przez oszusta, a od 1 czerwca 2024 r. daje Ci twardą ochronę prawną: instytucja, która udzieli finansowania mimo zastrzeżenia, nie może domagać się od Ciebie spłaty. W czasach, gdy dane osobowe Polaków wyciekają całymi bazami, to najtańsze zabezpieczenie, jakie masz w zasięgu ręki.
Ewentualne niedogodności sprowadzają się do jednego dodatkowego kliknięcia przed zawarciem nowej umowy i do pilnowania limitu wypłat w kasie banku. Skoro odblokowanie zajmuje kilkanaście sekund w telefonie, a funkcja automatycznego ponownego zastrzeżenia zdejmuje z Ciebie obowiązek pamiętania o powrocie, bilans jest oczywisty. Dla osoby regularnie korzystającej z promocji bankowych rekomendacja brzmi: trzymaj PESEL zastrzeżony na stałe i cofaj zastrzeżenie wyłącznie na czas składania wniosku.
Źródła:
- mObywatel,
- Rejestr zastrzeżeń numerów PESEL, gov.pl.
Najczęstsze pytania o zastrzeżenie PESEL
Wpis do Rejestru Zastrzeżeń PESEL działa wobec wszystkich instytucji w Polsce, ale tylko wtedy, gdy trafił do rejestru państwowego. Część banków udostępnia w swojej aplikacji skrót do tej usługi i wtedy jest to pełnoprawne zastrzeżenie, natomiast wewnętrzna blokada dokumentu w jednym banku nie wywołuje skutków ustawowych.
Tak, zastrzeżenie nie ma żadnego wpływu na ochronę zdrowia. Zapiszesz się do lekarza, odbierzesz e-receptę i e-zwolnienie na dotychczasowych zasadach, bo placówki medyczne nie weryfikują rejestru.
Tak, usługa jest dostępna dla każdej pełnoletniej osoby, której nadano polski numer PESEL, niezależnie od obywatelstwa. Cudzoziemiec zastrzeże numer w tych samych trzech kanałach, w tym w dowolnym urzędzie gminy po okazaniu paszportu.
Instytucja nie może dochodzić od Ciebie spłaty takiego zobowiązania ani przenieść wierzytelności na inny podmiot. Skutki naruszenia obowiązku weryfikacji obciążają kredytodawcę, a nie osobę, której dane wykorzystano.
Nie, wizyta w urzędzie jest bezpłatna, bez opłaty skarbowej. Bezpłatne jest również każde kolejne cofnięcie i ponowne zastrzeżenie, niezależnie od tego, ile razy z tej usługi skorzystasz.
Nie przegap