Kilka subskrypcji w tle. Sprawdź, ile ucieka z konta co miesiąc

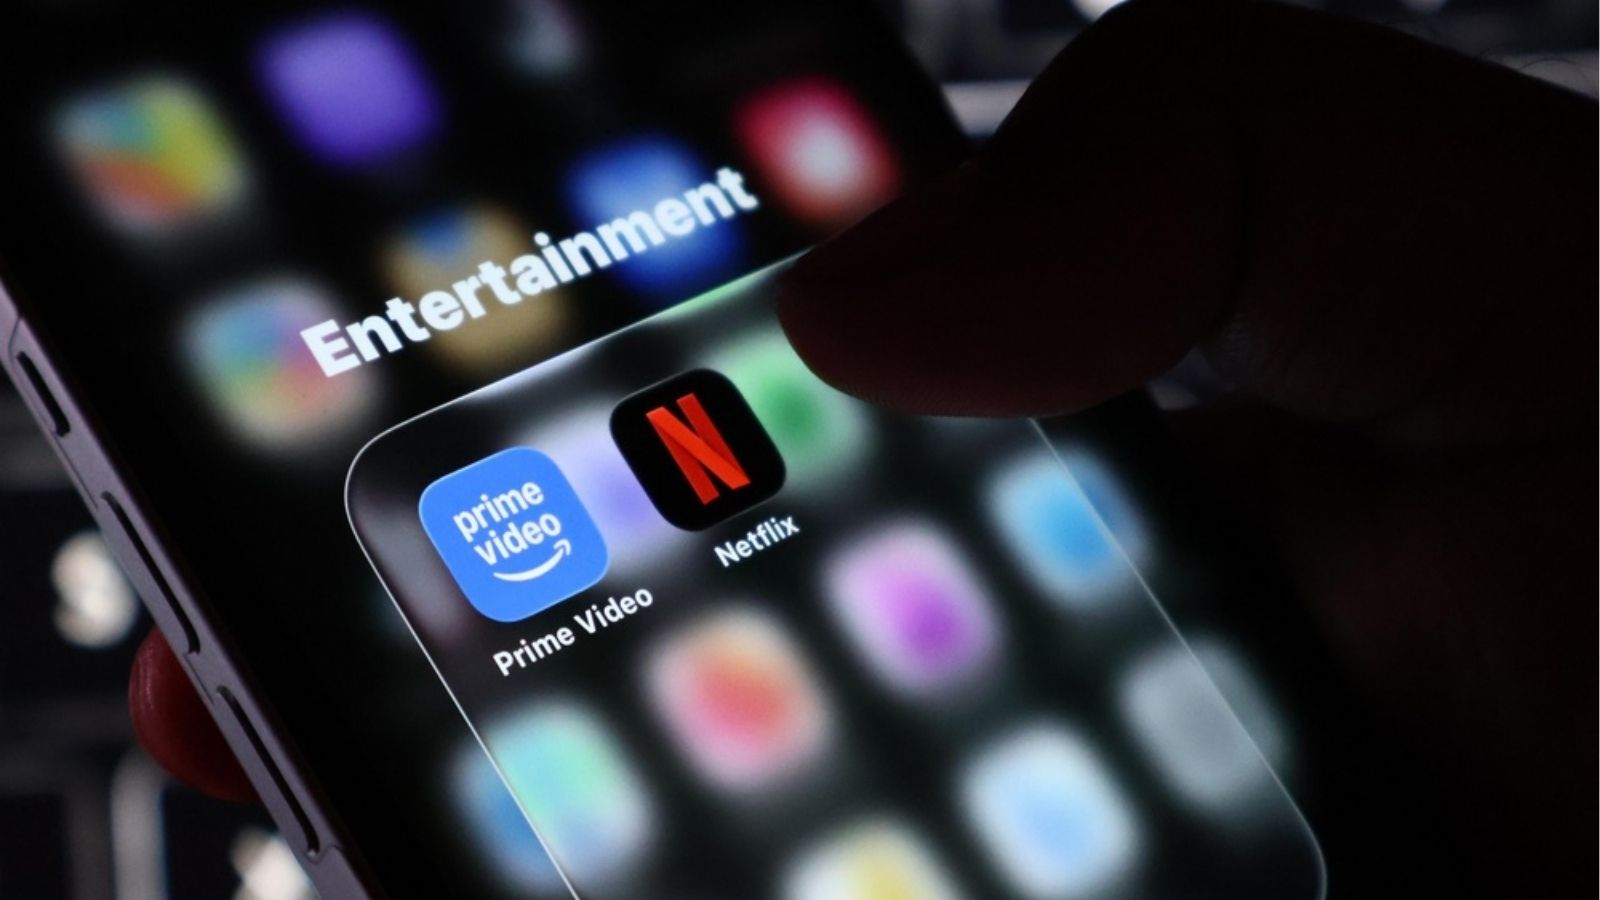
Niewielkie comiesięczne opłaty za platformy wideo, muzykę czy pakiety w chmurze sprawiają wrażenie znikomych wydatków, dopóki nie zostaną zsumowane na jednym wyciągu. W praktyce przeciętne gospodarstwo domowe wydaje na abonamenty cyfrowe od 150 zł do ponad 300 zł miesięcznie, często płacąc za usługi, z których nikt już nie korzysta. Szybka weryfikacja podpiętych kart płatniczych pozwala bez wysiłku odzyskać w skali roku równowartość solidnych wakacji lub stworzyć bezpieczną poduszkę finansową.
W skrócie:
- Zestaw podstawowych 4–5 subskrypcji (wideo, muzyka, chmura, aplikacja do pracy) to dziś realny koszt rzędu 220–350 zł każdego miesiąca.
- Zjawisko „subskrypcji widmo” dotyczy niemal każdego: zapomniane darmowe okresy próbne automatycznie odnawiają się na karcie przez wiele miesięcy.
- Roczny koszt niekontrolowanych mikropłatności może przekroczyć kwotę 3 000 zł w domowym budżecie.
- Wystarczą proste narzędzia bankowe – karty wirtualne oraz cykliczny przegląd blokad na rachunku – aby natychmiast zatamować wyciek pieniędzy.
Spis treści
Pojedyncza płatność na poziomie 29 zł, 39 zł czy 49 zł nie wywołuje alarmu w domowym budżecie. Właśnie na tym mechanizmie psychologicznym opiera się cała nowoczesna ekonomia subskrypcyjna: kwota wydaje się na tyle niska, że nie poświęcamy czasu na jej analizę. Problem pojawia się w momencie, gdy z konta bankowego zaczyna schodzić nie jedna, lecz cztery, sześć albo osiem takich opłat jednocześnie.
Dla wielu osób zsumowanie wszystkich comiesięcznych obciążeń okazuje się sporym zaskoczeniem. Pieniądze pobierane są automatycznie, bez konieczności wpisywania kodu BLIK czy autoryzacji w aplikacji bankowej, przez co całkowicie tracimy z nimi kontakt wzrokowy. Co więcej, analizując regularne wydatki, rzadko łączymy je z narzędziami oferowanymi przez sam rachunek – a wystarczy sprawdzić aktualny ranking kont osobistych, aby przekonać się, że nowoczesne aplikacje bankowe oferują dziś dedykowane menedżery subskrypcji oraz bezpłatne karty wirtualne, które blokują nieautoryzowane obciążenia u źródła.
Ile naprawdę kosztuje przeciętny pakiet usług cyfrowych?
Aby zrozumieć skalę zjawiska, wystarczy przyjrzeć się standardowemu zestawowi usług, z których korzysta statystyczny użytkownik internetu w Polsce. Ceny platform streamingowych i usług cyfrowych w ostatnich latach wyraźnie wzrosły, a zbiegło się to z wprowadzaniem planów z reklamami oraz dodatkowymi opłatami za współdzielenie kont.
Typowy koszyk subskrypcyjny w jednym gospodarstwie domowym wygląda dziś następująco:
- Dwie platformy wideo (serwisy VoD): standardowy pakiet dwóch wiodących platform to wydatek około 80–110 zł miesięcznie.
- Serwis z muzyką lub audiobookami: plan indywidualny lub rodzinny to koszt rzędu 25–45 zł miesięcznie.
- Miejsce na dysku w chmurze i poczcie: rozszerzenie pamięci w popularnych ekosystemach kosztuje od 10 zł do 35 zł miesięcznie.
- Abonament na gry lub platformę fitness: dostęp do biblioteki gier lub treningów online pochłania 40–70 zł miesięcznie.
- Pakiety dostaw zakupów i e-commerce: kolejne 10–15 zł miesięcznie (lub analogiczna opłata w rozliczeniu rocznym).
Po zsumowaniu tych pozycji okazuje się, że miesięczny rachunek wynosi od 165 zł do nawet 275 zł. W ujęciu rocznym oznacza to kwotę od 1 980 zł do ponad 3 300 zł, która bezpowrotnie znika z naszego portfela.
Przeczytaj: Przez te 8 nawyków co roku tracisz aż 11 700 zł!
Pułapka darmowych okresów próbnych i podwyżek cen
Model subskrypcyjny opiera się na bezwładności konsumenta. Zarejestrowanie karty płatniczej w celu odebrania bezpłatnego tygodnia lub miesiąca dostępu wymaga zaledwie kilku kliknięć. Anulowanie subskrypcji wymaga natomiast zalogowania się do ustawień profilu, przejścia przez serię pytań zniechęcających i ostatecznego zatwierdzenia rezygnacji.
Dodatkowym czynnikiem drenującym finanse są ciche korekty cenników. Dostawcy usług mają obowiązek powiadomić o zmianie opłaty drogą mailową, jednak w natłoku codziennych wiadomości takie powiadomienia często trafiają do folderu ze spamem lub powiadomieniami ofertowymi. W efekcie użytkownik płaci wyższą stawkę przez wiele miesięcy, nie mając świadomości, że pierwotna cena uległa podwyższeniu.
4 kroki: jak przeprowadzić szybki audyt i odzyskać pieniądze
Odzyskanie kontroli nad mikropłatnościami nie wymaga rezygnacji z rozrywki, lecz wdrożenia świadomej higieny finansowej. Cały proces zajmuje mniej niż kwadrans:
- Pobierz historię transakcji z ostatnich 60 dni: Zaloguj się do bankowości elektronicznej i przefiltruj transakcje według słów kluczowych takich jak: Google, Apple, Pay, Subscription, Digital, Media oraz nazw popularnych serwisów.
- Sprawdź subskrypcje w sklepach z aplikacjami: Wiele abonamentów nie schodzi bezpośrednio z karty, lecz przez konto Apple ID lub sklep Google Play. Sprawdź zakładkę „Subskrypcje” w ustawieniach swojego telefonu.
- Zastosuj zasadę rotacji serwisów: Zamiast opłacać trzy platformy streamingowe jednocześnie, korzystaj z nich naprzemiennie. Oglądaj premiery w jednym serwisie przez miesiąc, po czym anuluj subskrypcję i aktywuj kolejną platformę. Ten prosty nawyk redukuje koszty wideo o ponad 60%.
- Rozważ pakiety rodzinne i roczne: Jeśli z danej usługi korzystasz stale (np. dysk w chmurze lub muzyka), opłata za 12 miesięcy z góry jest zazwyczaj o 15–20% tańsza niż rozliczenie miesięczne.
Jak zabezpieczyć konto bankowe przed niechcianymi opłatami?
Najlepszym narzędziem do zarządzania płatnościami cyklicznymi są funkcje oferowane przez nowoczesne rachunki bankowe. Podpinanie głównej karty debetowej – tej samej, na którą wpływa wynagrodzenie – do dziesiątek serwisów w sieci niesie ryzyko nie tylko finansowe, ale i bezpieczeństwa.
Znacznie bezpieczniejszym rozwiązaniem jest korzystanie z wirtualnych kart płatniczych przeznaczonych wyłącznie do zakupów w internecie. Wiele banków umożliwia wygenerowanie takiej karty w aplikacji w kilka sekund. Możesz ustawić na niej miesięczny limit wydatków (np. dokładnie na kwotę aktywnych subskrypcji) lub zasilać ją tylko określoną sumą. Jeśli zapomnisz o anulowaniu usługi próbnej, bank odrzuci transakcję z powodu braku środków, a dostawca po prostu zawiesi konto, nie obciążając Twojego głównego rachunku.
Odzyskane w ten sposób 150–250 zł miesięcznie warto przekierować na automatyczne oszczędzanie lub konto oszczędnościowe o podwyższonym oprocentowaniu, gdzie pieniądze zaczną realnie pracować na przyszłe cele.
Zrobienie porządku w subskrypcjach to jeden z najprostszych sposobów na natychmiastowe zoptymalizowanie domowego budżetu bez konieczności wprowadzania radykalnych wyrzeczeń. Wyeliminowanie dwóch nieużywanych aplikacji i wprowadzenie zasady rotacji serwisów filmowych pozwala zatrzymać w kieszeni od kilkuset do nawet kilku tysięcy złotych rocznie.
Przeczytaj też: Budżet domowy – jak go zaplanować i przestać tracić pieniądze?
Oficjalne źródło informacji: Urząd Ochrony Konkurencji i Konsumentów (UOKiK) – wytyczne dotyczące transparentności umów o usługi cyfrowe i praw konsumenta w modelach subskrypcyjnych.