Polbank zamiast Pekao? Drugi bank w Polsce szykuje wielkie zmiany

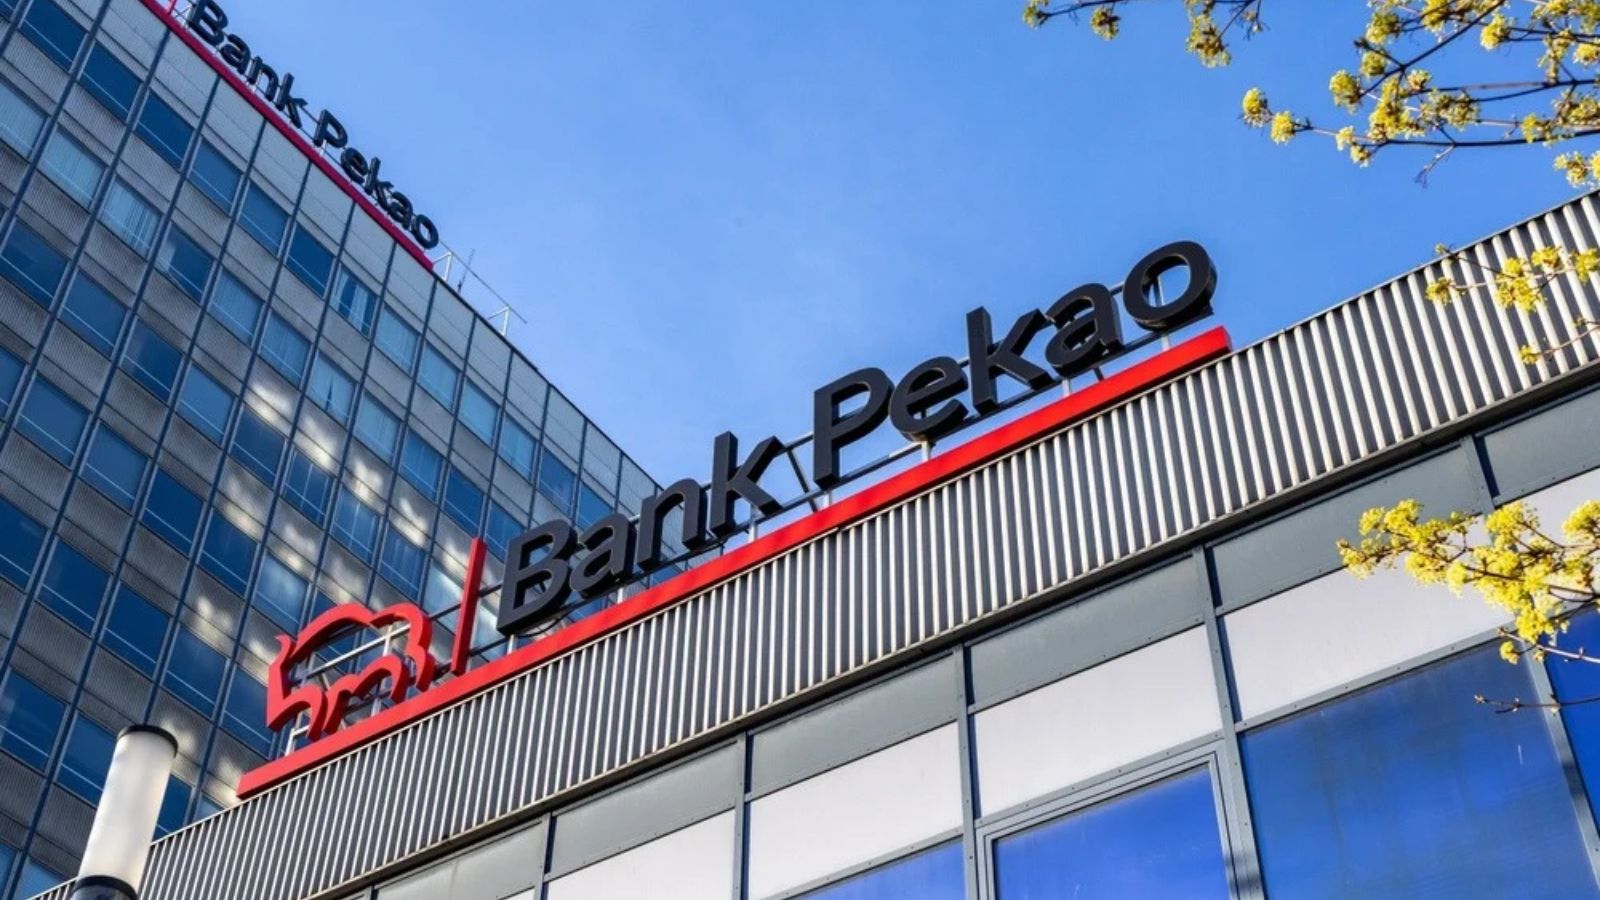
Drugi największy bank w Polsce może przejść spektakularny rebranding. Do Urzędu Patentowego RP wpłynęły zgłoszenia znaków towarowych „Polbank” i „Polbank24”, co otwiera formalną drogę do pożegnania z historyczną marką Pekao oraz kultowym żubrem w logo. Choć decyzje zarządu i rady nadzorczej nie zostały jeszcze sfinalizowane, a operacja mogłaby kosztować setki milionów złotych, sprawdziliśmy kulisy tego pomysłu oraz to, co ewentualna rewolucja wizerunkowa oznacza dla umów, kart i codziennych finansów milionów klientów.
W skrócie:
- Prezes Banku Pekao SA zgłosił w Urzędzie Patentowym RP prawa do znaków towarowych „Polbank” oraz „Polbank24”.
- Główną przyczyną analizowanego rebrandingu jest chęć definitywnego zakończenia trwającego od dekad mylenia Pekao z PKO BP.
- Ewentualna zmiana oznaczałaby ponowne wycofanie z identyfikacji wizualnej żubra, który powrócił na szyldy w 2017 roku.
- Dla obecnych klientów zmiana nazwy nie wiąże się ze zmianą numerów kont, koniecznością aneksowania umów kredytowych ani wymianą aktywnych kart.
Chcesz być na bieżąco z najważniejszymi wiadomościami?
dodaj zgarnijpremie.pl do preferowanych źródeł w Google
Spis treści
Dlaczego Bank Pekao rozważa zmianę nazwy na Polbank?
W bazie Urzędu Patentowego Rzeczypospolitej Polskiej pojawiły się wpisy, które wywołały spore poruszenie w polskim sektorze finansowym. Prezes Banku Pekao SA, Cezary Stypułkowski, zgłosił prawa ochronne do znaków towarowych „Polbank” oraz „Polbank24”. To jasny sygnał, że w gabinetach drugiego co do wielkości banku w kraju trwają zaawansowane prace koncepcyjne nad całkowitym odświeżeniem tożsamości marki.
Wybór nazwy nie jest dziełem przypadku. Marka Polbank funkcjonowała na polskim rynku detalicznym do 2012 roku, po czym została połączona z Raiffeisen Bank Polska. Ponieważ ochrona patentowa tego znaku wygasła, Pekao mogło przejąć nazwę, która wciąż cieszy się dużą rozpoznawalnością wśród dorosłych Polaków, ma bezpośrednie konotacje z polskim rynkiem i nie wymaga budowania zaufania od zera. Władze banku nie zaprzeczają, że analizują swoją pozycję rynkową, choć podkreślają, że ostateczne rozstrzygnięcia na poziomie rady nadzorczej jeszcze nie zapadły.
Pekao a PKO BP: dekady mylenia dwóch bankowych gigantów
Podstawowym powodem, dla którego instytucja o niemal stuletniej tradycji (Pekao powstało w 1929 roku) myśli o porzuceniu swojego akronimu, jest zjawisko, z którym bank boryka się niemal od zawsze. Chodzi o nagminne mylenie Banku Pekao SA z Powszechną Kasą Oszczędności, czyli PKO Bankiem Polskim.
Podobieństwo fonetyczne i zbliżone skróty sprawiają, że różnicy między tymi dwoma podmiotami często nie dostrzegają nie tylko zwykli klienci, ale nawet urzędnicy czy politycy. Problem pogłębia fakt, że oba banki są mocno powiązane ze Skarbem Państwa – PKO BP bezpośrednio, natomiast Pekao poprzez państwowe pakiety akcji kontrolowane przez Grupę PZU oraz Polski Fundusz Rozwoju. Nowa, wyrazista nazwa, pozbawiona mylącego skrótu, miałaby raz na zawsze przeciąć ten problem i dać bankowi pełną niezależność wizerunkową.
Burzliwe losy żubra: symbol powrotu i powolne znikanie z reklam
Potencjalna zmiana nazwy to także powrót do dyskusji o jednym z najbardziej znanych symboli w historii polskiej bankowości: żubrze. Losy tego zwierzęcia w identyfikacji Pekao pokazują, jak polityka i biznes przeplatają się w dużych spółkach:
- W 2012 roku, gdy bank znajdował się pod kontrolą włoskiej grupy UniCredit, żubr został całkowicie usunięty z logotypu i zastąpiony biało-czerwoną kulą z jedynką.
- W 2017 roku, po odkupieniu akcji przez PZU i PFR w ramach tzw. repolonizacji sektora bankowego, żubr triumfalnie powrócił na szyldy jako znak narodowego kapitału i stabilności.
Ewentualne ponowne odesłanie żubra na emeryturę byłoby ruchem ryzykownym wizerunkowo, zwłaszcza w oczach wieloletnich, konserwatywnych klientów. Bank jednak już od pewnego czasu przygotowuje grunt pod zmiany. W najnowszych kampaniach reklamowych z udziałem Roberta Lewandowskiego dawne hasło „Bierz życie za rogi” ustąpiło miejsca narracji o mobilności, nowoczesności i aplikacji PeoPay. Wycofanie żubra byłoby więc tylko domknięciem procesu, który w marketingu instytucji trwa od miesięcy.
Ile kosztuje zmiana szyldu i dlaczego to trudny moment na wydatki?
Rebranding instytucji finansowej tej skali to gigantyczne przedsięwzięcie logistyczne i finansowe. Nie chodzi wyłącznie o wymianę tablic na placówkach, ale o całkowite przeprojektowanie systemów bankowości elektronicznej, kart płatniczych, dokumentacji prawnej, materiałów marketingowych oraz wielomiesięczną kampanię informacyjną w mediach.
Koszty takich operacji są dziś bez porównania wyższe niż dekadę temu:
- W 2012 roku, gdy Pekao żegnało żubra za czasów UniCredit, łączny koszt dwuletniej operacji wyniósł około 50 milionów złotych.
- W 2024 roku proces przygotowania i wdrażania rebrandingu Santander Bank Polska w kierunku marki Erste pochłonął w zaledwie jednym półroczu niemale 267 milionów złotych, z czego ponad połowę stanowiły same wydatki marketingowe i mediowe.
W przypadku Banku Pekao operacja mogłaby więc kosztować od 150 do nawet 300 milionów złotych. Sprawę komplikuje kalendarz polityczny – w banku ze znaczącym udziałem kapitału państwowego wydawanie setek milionów złotych na zmianę szyldu w perspektywie zbliżających się wyborów może spotkać się z oporem politycznym i społecznym. Dodatkowo prace nad wizerunkiem wyhamowały po niedawnych kontrowersjach wokół ekspertów zaangażowanych w doradztwo strategiczne banku.
Co zmiana nazwy banku oznacza dla klientów w praktyce?
Dla milionów osób posiadających konta, lokaty i kredyty w Pekao kluczowa jest odpowiedź na pytanie: co ewentualny rebranding oznacza dla portfela i codziennego bankowania? Jeśli zarząd zdecyduje się na wdrożenie marki Polbank, standardowa procedura w polskim sektorze bankowym wygląda następująco:
- Numery rachunków bankowych (IBAN) pozostają bez zmian: Klienci nie muszą aktualizować numerów kont u pracodawców, w ZUS czy w urzędach skarbowych.
- Umowy kredytowe i depozytowe zachowują pełną ważność: Nie ma potrzeby podpisywania aneksów do umów hipotecznych, gotówkowych czy regulaminów lokat.
- Karty płatnicze działają do końca terminu ważności: Plastiki z dawnym logo i żubrem zachowują funkcjonalność, a nowe karty z nowym logo wydawane są dopiero po upływie terminu ważności starej karty lub w przypadku jej zgubienia.
- Aplikacja mobilna i bankowość internetowa zachowują ciągłość: Zmianie ulega ikona aplikacji oraz szata graficzna w telefonie, ale loginy, hasła oraz zdefiniowani odbiorcy przelewów pozostają identyczne.
Na ten moment żadne decyzje nie są wiążące, a Pekao funkcjonuje na dotychczasowych zasadach. Jednak sam fakt zabezpieczenia znaków Polbank w urzędzie patentowym pokazuje, że bank poważnie szykuje się na nowy rozdział w swojej historii.
Oficjalne źródło informacji: Business Insider Polska / Biuletyn Urzędu Patentowego Rzeczypospolitej Polskiej (UPRP) / serwis cashless.pl