Czy grozi Ci podatek od grzybobrania? Przepisy mówią jasno

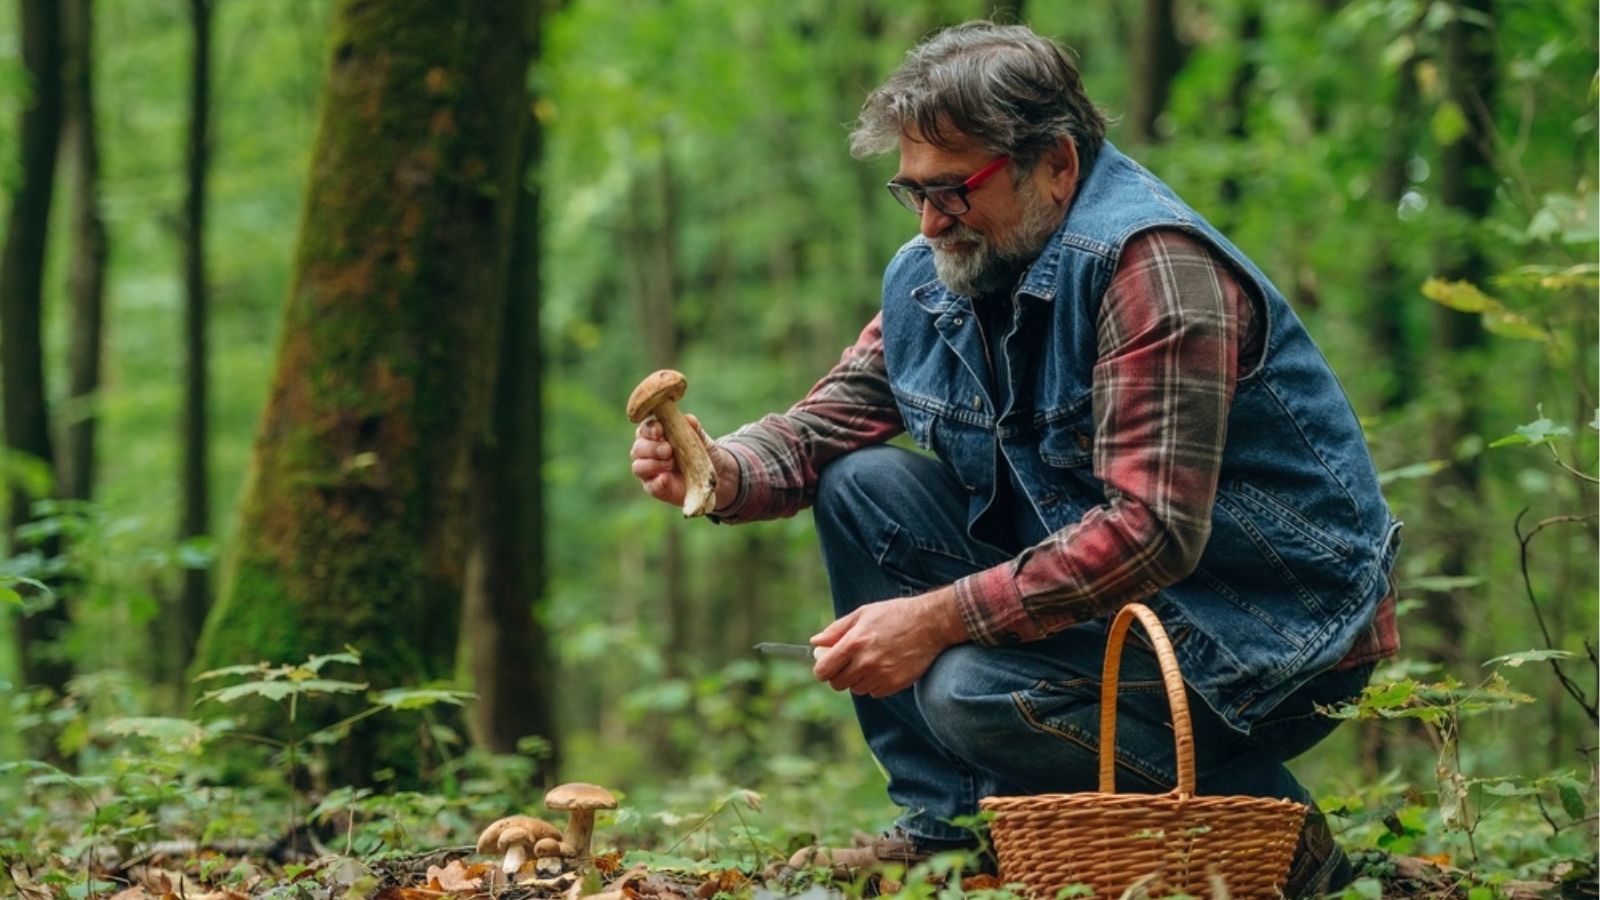
Wraz z początkiem jesiennego wysypu w lasach powraca temat kontroli skarbowych i rzekomego opodatkowania leśnych zbiorów. Choć prawo wprost zwalnia z podatku PIT dochody z osobiście zebranych grzybów, jagód czy ziół, to nieostrożni handlarze mogą narazić się na sankcyjną stawkę sięgającą aż 75 proc. Sprawdziliśmy, gdzie dokładnie przebiega granica między w pełni legalnym zarobkiem a surową karą od urzędu skarbowego.
W skrócie:
- Pieniądze ze sprzedaży osobiście zebranych grzybów leśnych są całkowicie zwolnione z podatku dochodowego (PIT) na mocy art. 21 ust. 1 pkt 72 ustawy o PIT.
- Przepisy nie ustalają żadnego limitu kwotowego – zarobionej kwoty nie trzeba wpisywać do rocznego zeznania podatkowego.
- Zwolnienie przepada w momencie skupowania grzybów od innych osób lub zatrudniania do zbioru obcych pracowników.
- Za handel grzybami bez zgłoszenia działalności i ukrywanie dochodu z nieujawnionego źródła grozi karny podatek w wysokości 75 proc.
Spis treści
Wraz z nadejściem jesieni polskie lasy zapełniają się miłośnikami borowików, maślaków i kurek. Dla wielu osób to nie tylko relaks na świeżym powietrzu, ale również szansa na podreperowanie domowego budżetu – kilogram dorodnych okazów potrafi osiągać na lokalnych bazarach niemałe ceny. Wokół leśnego handlu regularnie narastają jednak mity dotyczące kontroli fiskusa i rzekomej konieczności dzielenia się zyskiem ze skarbówką.
Rzeczywistość prawna jest znacznie bardziej przejrzysta i korzystna dla zbieraczy, niż mogłoby się wydawać. Polskie prawo podatkowe od lat zawiera konkretny przepis chroniący osoby pozyskujące surowce naturalne z lasów i łąk.
Zbiór własny bez podatku i bez limitu. Co mówi art. 21 ustawy o PIT?
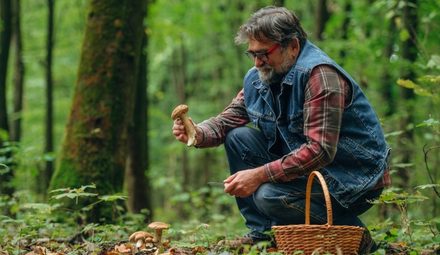
Podstawową zasadą, o której powinien wiedzieć każdy grzybiarz, jest całkowite zwolnienie z podatku dochodowego od osób fizycznych przychodów uzyskanych ze sprzedaży dziko rosnących darów lasu. Mowa tutaj nie tylko o grzybach, ale także o jagodach, borówkach, jeżynach czy ziołach.
Kluczowy jest w tym wypadku art. 21 ust. 1 pkt 72 ustawy o PIT. Zgodnie z jego brzmieniem wolne od podatku są dochody ze sprzedaży surowców roślin i grzybów dziko rosnących w stanie naturalnym, pod warunkiem że zbiór został dokonany osobiście lub z udziałem członków najbliższej rodziny.
Co niezwykle istotne dla domowego portfela, ustawa nie przewiduje żadnego limitu kwotowego tego zwolnienia. Niezależnie od tego, czy zarobisz w sezonie 500 zł, 5 tys. zł, czy nawet 20 tys. zł, nie musisz wykazywać tych pieniędzy w zeznaniu rocznym PIT, ani płacić od nich zaliczek. Zwolnienie obejmuje wyłącznie zbiory ze stanu naturalnego – nie dotyczy więc np. drewna, choinek, igliwia czy kory, które podlegają odrębnym regulacjom ustawy o lasach.
Przeczytaj też: Oddajesz cudze butelki po 50 gr? KAS ostrzega przed PIT
Kiedy kończy się przywilej? Moment, w którym wkracza urząd skarbowy
Zwolnienie podatkowe przysługuje zbieraczom, a nie handlowcom prowadzącym obrót towarem. Granica oddzielająca legalny zbiór od działalności wymagającej rejestracji i odprowadzania danin jest bardzo wyraźna.
Fiskus zakwestionuje prawo do zerowego podatku w dwóch konkretnych sytuacjach:
- Odsprzedaż cudzych zbiorów: jeśli kupujesz grzyby od innych zbieraczy przy drodze lub w lesie, a następnie sprzedajesz je z marżą na miejskim targu, stajesz się pośrednikiem handlowym.
- Zatrudnianie zewnętrznych pracowników: jeśli do przeczesywania lasu wynajmujesz osoby spoza kręgu najbliższej rodziny i wypłacasz im wynagrodzenie, prowadzisz zorganizowaną działalność gospodarczą.
W takich okolicznościach sprzedaż runa leśnego traktowana jest jak standardowy przychód z działalności zarobkowej. Wymaga to odpowiedniego rozliczenia formy opodatkowania, prowadzenia ewidencji, a w określonych przypadkach także rejestracji firmy.
Ukrywanie dochodów z handlu. Skąd bierze się stawka 75 proc.?
Próba ominięcia przepisów i ukrywania dochodów pochodzących z hurtowego skupu oraz odsprzedaży grzybów wiąże się z ogromnym ryzykiem finansowym. W przypadku kontroli celno-skarbowej urzędnicy mogą zbadać źródła pochodzenia majątku, na przykład przy zakupie samochodu czy wpłacie większej sumy na konto bankowe.
Jeżeli podatnik nie jest w stanie wykazać legalnego źródła pochodzenia zgromadzonych środków, zastosowanie znajduje karna stawka podatku w wysokości 75 proc. przychodu. Obowiązuje ona dla przychodów nieznajdujących pokrycia w ujawnionych źródłach lub pochodzących ze źródeł całkowicie nieujawnionych.
Oznacza to, że za każde 10 000 zł zatajonego zysku z nielegalnego handlu, urząd skarbowy może nakazać zwrot aż 7 500 zł w formie podatku karnego, niezależnie od ewentualnych sankcji wynikających z Kodeksu karnego skarbowego.
Sprawdź: Podatek od przelewu BLIK. Czy przelewy na telefon są kontrolowane przez Urząd Skarbowy?
Gdzie można legalnie handlować grzybami i jakich mandatów unikać?
Kwestie podatkowe to nie jedyne przepisy, o których musi pamiętać grzybiarz chcący sprzedać swoje zbiory. Prawidłowy obrót świeżymi grzybami leśnymi reguluje prawo sanitarne.
Zgodnie z wytycznymi Głównego Inspektoratu Sanitarnego, świeże grzyby mogą być legalnie sprzedawane wyłącznie w wyznaczonych placówkach handlowych oraz na oficjalnych targowiskach. Warunkiem koniecznym jest uzyskanie bezpłatnego atestu na grzyby świeże, wydawanego przez uprawnionego klasyfikatora grzybów lub grzyboznawcę (dyżurujących zazwyczaj na terenie targowiska lub w lokalnej stacji Sanepidu). Sprzedaż na poboczach dróg ekspresowych czy w przypadkowych miejscach grozi mandatami od straży miejskiej lub policji.
Kary finansowe mogą spotkać zbieracza także w samym lesie. Za wjazd samochodem do lasu w miejscu niedozwolonym, niszczenie ściółki czy zbieranie runa na terenach objętych zakazem (np. parki narodowe, rezerwaty przyrody, młodniki i uprawy leśne do 4 metrów wysokości) straż leśna może ukarać mandatem do 500 zł. Zrywanie gatunków objętych ścisłą ochroną gatunkową może z kolei skończyć się wnioskiem do sądu i grzywną sięgającą nawet 5 000 zł.
Dopóki jednak zbierasz jadalne grzyby na ogólnodostępnych terenach Lasów Państwowych własnymi rękami, a nadmiar oferujesz na targu po uprzednim skontrolowaniu przez klasyfikatora, Twoje zyski pozostają całkowicie bezpieczne i w 100 procentach zwolnione z podatku dochodowego.
Oficjalne źródło informacji: Ustawa z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych (Dz.U. z 2024 r. poz. 226 z późn. zm., art. 21 ust. 1 pkt 72) / Biznes Wprost.